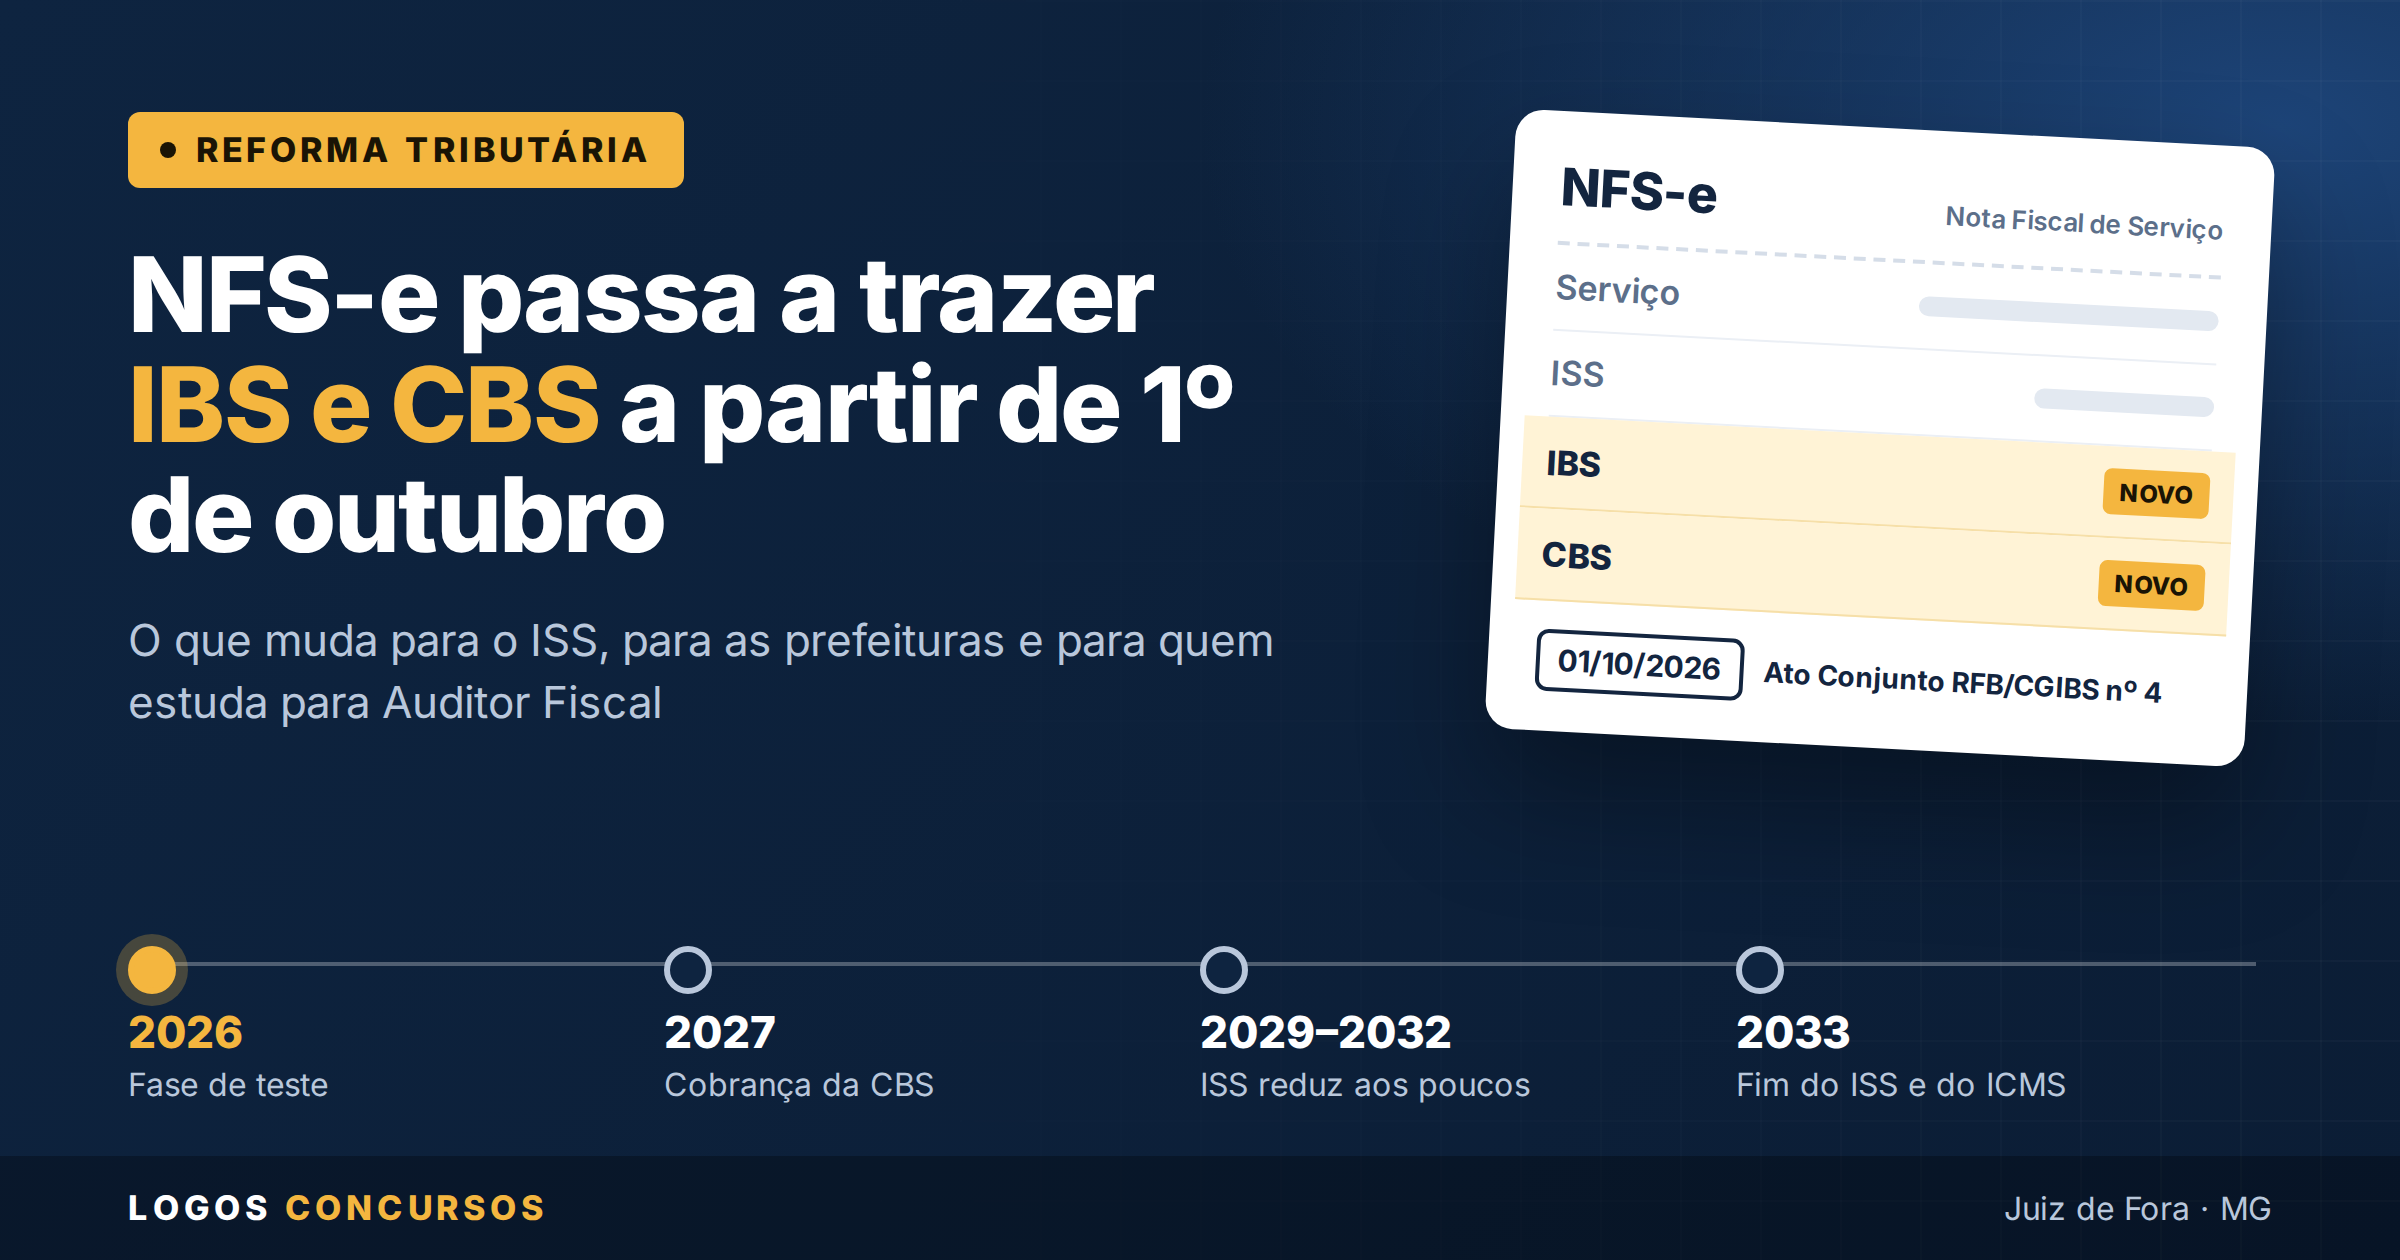
Reforma tributária: a partir de 1º de outubro, a nota fiscal de serviço passa a trazer IBS e CBS
Inserida em:
29/09/2026|
Por:
Logos Concursos
- CBS (Contribuição sobre Bens e Serviços), federal, substitui PIS, Cofins e, em boa parte, o IPI.
- IBS (Imposto sobre Bens e Serviços), de estados e municípios, substitui o ICMS (estadual) e o ISS (municipal).
- 2026: fase de teste, sem cobrança efetiva dos novos tributos.
- 2027: começa a cobrança da CBS.
- 2029 a 2032: o ISS e o ICMS são reduzidos aos poucos, para 90%, 80%, 70% e 60% das alíquotas atuais, enquanto o IBS cresce.
- 2033: extinção total do ISS e do ICMS, segundo a Agência Câmara.
Linha fina: Ato conjunto da Receita Federal e do Comitê Gestor do IBS torna obrigatórios os novos campos na NFS-e para a maior parte dos serviços sujeitos ao ISS. Entenda o que muda para as prefeituras, para o fisco municipal e para quem estuda para Auditor Fiscal.
A reforma tributária do consumo chega nesta semana a um documento que todo prestador de serviço conhece: a Nota Fiscal de Serviços Eletrônica, a NFS-e. A partir de 1º de outubro de 2026, a maior parte dos serviços sujeitos ao ISS passa a ter de informar, na nota, os campos do IBS e da CBS, os dois tributos criados pela reforma.
A regra está no Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, assinado pelo secretário especial da Receita Federal e pelo presidente do Comitê Gestor do IBS. Parece um detalhe técnico, mas é um passo concreto na troca do ISS municipal pelo novo imposto.
Primeiro, o básico: o que são IBS e CBS
A Emenda Constitucional 132/2023 reorganizou a tributação sobre o consumo no Brasil. Cinco tributos vão sair de cena aos poucos, e dois novos entram no lugar:
Os dois foram instituídos pela Lei Complementar 214/2025. Já a Lei Complementar 227/2026, sancionada em 13 de janeiro, criou o Comitê Gestor do IBS, órgão nacional com representantes de estados e municípios. Segundo a Agência Senado, ele vai editar o regulamento único do imposto, coordenar a arrecadação, julgar processos administrativos e distribuir automaticamente o dinheiro entre os entes.
O que muda na nota fiscal a partir de 1º de outubro
Em 2026 a reforma está em fase de teste. As alíquotas simbólicas são de 0,9% de CBS e 0,1% de IBS. Segundo a Agência Brasil, esse valor não aumenta a carga: ele é compensado com o que a empresa já paga de PIS e Cofins. O objetivo é testar os sistemas antes da cobrança de verdade.
Para que o teste funcione, as notas fiscais precisam trazer as informações dos novos tributos. O Ato Conjunto nº 4 escalonou essa obrigatoriedade:
| Data | Quem passa a informar IBS e CBS |
|---|---|
| 3/8/2026 | NF-e, NFC-e, CT-e e outros documentos, além da NFS-e Via |
| 1/10/2026 | NFS-e da maior parte dos serviços da lista da LC 116/2003 (ISS) |
| 1/12/2026 | NFS-e de plataformas digitais, bens imateriais, taxas condominiais, locações e alguns subitens específicos |
| 1/1/2027 | Empresas do Simples Nacional |
O próprio ato avisa que as datas de publicação dos leiautes técnicos são uma expectativa e podem ter ajustes pontuais.
Por que isso importa para as prefeituras
A NFS-e é o principal instrumento de controle do ISS nas cidades. Quando ela passa a registrar também o IBS, a base de dados que hoje só serve à prefeitura começa a alimentar um sistema nacional. É o início prático da integração entre o fisco municipal, o Comitê Gestor e a Receita Federal.
O calendário até o fim do ISS
O ISS não acaba de uma vez. O cronograma está na própria EC 132 (artigos 128 e 129 do ADCT):
Ou seja: por pelo menos seis anos, ISS e IBS vão conviver. As prefeituras continuam cobrando e fiscalizando o ISS até 2032, ao mesmo tempo em que passam a atuar no IBS.
O que isso significa para quem estuda para Auditor Fiscal
Quem se prepara para Auditor Fiscal municipal, como o de Juiz de Fora, às vezes ouve que "o ISS vai acabar, então a carreira vai acabar". O calendário oficial mostra o contrário. Três pontos ajudam a entender:
1. O ISS continua sendo matéria de prova
O ISS segue vigente até 2032. Lei Complementar 116/2003, lista de serviços, local de incidência, base de cálculo e retenção na fonte continuam no dia a dia da fiscalização. A própria regra de 1º de outubro usa a lista da LC 116 para definir quem entra primeiro. É conteúdo central, não conteúdo velho.
2. IBS, CBS e Comitê Gestor entram no radar
Como o IBS é de estados e municípios, o fisco municipal passa a trabalhar com ele de forma integrada, sob a coordenação do Comitê Gestor. Por isso vale dominar os pontos-chave da EC 132/2023, da LC 214/2025 e da LC 227/2026: quem cobra, quem fiscaliza, como o dinheiro é dividido e como fica o cronograma de transição. A cobrança exata em cada prova depende do edital.
3. Documentos fiscais eletrônicos ganham peso
A NFS-e com IBS e CBS é um exemplo de como a fiscalização vai ser cada vez mais baseada em dados. Entender o papel das notas eletrônicas, do cruzamento de informações e das obrigações acessórias ajuda na prova e, depois, no trabalho.
Resumo para o seu estudo: ISS em profundidade, reforma tributária nos pontos centrais e atenção às datas oficiais. Quem for aprovado(a) nos próximos concursos vai trabalhar justamente nessa transição, e a carreira segue atrativa, com remuneração inicial acima de R$ 22 mil no caso de Juiz de Fora.
Estude a transição com quem acompanha de perto
O Logos tem uma turma presencial de Auditor Fiscal de Juiz de Fora em andamento, com início imediato: você entra agora e já acompanha as aulas, com a reforma tributária já no conteúdo. Quanto antes começar, menos matéria fica para trás.
Quer conhecer antes de decidir? Venha para uma aula experimental sem custo. É só chamar no WhatsApp (32) 98819-3500.


O que falam nossos alunos:
Sarah de Mattos Oliveira, Arquiteta, 24 anos, aluna do Curso Logos há 1 ano e 2 meses. Metódica e organizada, é assim que Sarah se julga. Qualidades que contribuíram para passar no concurso de Auditor Fiscal do Trabalho. Atribui seu sucesso às 10 horas de estudo fora o tempo que estava no curso. Freqüentadora assídua dos sites que fornecem provas de concursos anteriores, Sarah acredita que conhecer a Banca é importante e que traz segurança na hora da prova. ¨O mais interessante é que, mesmo sendo formada em Arquitetura, me identifiquei com todas as disciplinas deste concurso e isso me ajudou, pois gostava de estudar. Sempre tive esperança que ia passar”.

João Paulo Santos Leonel, 27 anos, 1º Lugar de Minas no TRE-MG. Formado em Filosofia, trabalhava como GARÇOM de quinta a domingo em um bar e aos domingos servia almoço em um restaurante. Começou tendo que conciliar o trabalho com os estudos. Um tempo depois, quando percebeu que havia formado uma boa base, pediu demissão e ficou só estudando. Com isso, conseguiu passar no concurso do TRE/MG. Sempre estudou no Logos, onde seu irmão, Geraldo Edson Leonel Jr, também foi aluno e passou em 1º lugar no concurso do STM, que só tinha uma vaga. O maior incentivo para quem acha que passar em concurso não é possível e que não existem regras, nem “ditados”, afinal, João Paulo não cursou Direito, nem Economia, ou qualquer outro curso que o preparasse melhor para concursos! Além do mais, formar em Filosofia e trabalhar à noite pesariam, com certeza, na cabeça de qualquer pessoa que não tivesse a CORAGEM que ele teve de ACREDITAR que É POSSÍVEL SIM, PASSAR EM UM CONCURSO.
Ana Clara Zimmermmann Fonseca, 21 anos, 7º lugar na Polícia Rodoviária Federal. Estava cursando Administração na UFJF. Iniciou seus estudos no Logos e passou no 1º concurso que fez. Encontrou apoio na família, tanto emocional como financeiro, o que ela acredita ter sido de extrema importância para sua vitória. Nunca deixou de fazer exercícios físicos, pois sempre achou que ficava mais animada, feliz e sem stress. Jamais desanimou, às vezes chegou a pensar na dificuldade que é passar em um concurso tão concorrido, com matérias que ela inclusive nunca havia visto, como: Direito, Informática, Legislação de Trânsito..., mas com CALMA, DEDICAÇÃO, MUITA VONTADE e a ajuda de DEUS conseguiu ser aprovada. Sentiu uma “SENSAÇÃO MARAVILHOSA”, de Dever Cumprido. Salve.
