






Linha fina: Ato conjunto da Receita Federal e do Comitê Gestor do IBS torna obrigatórios os novos campos na NFS-e para a maior parte dos serviços sujeitos ao ISS. Entenda o que muda para as prefeituras, para o fisco municipal e para quem estuda para Auditor Fiscal.
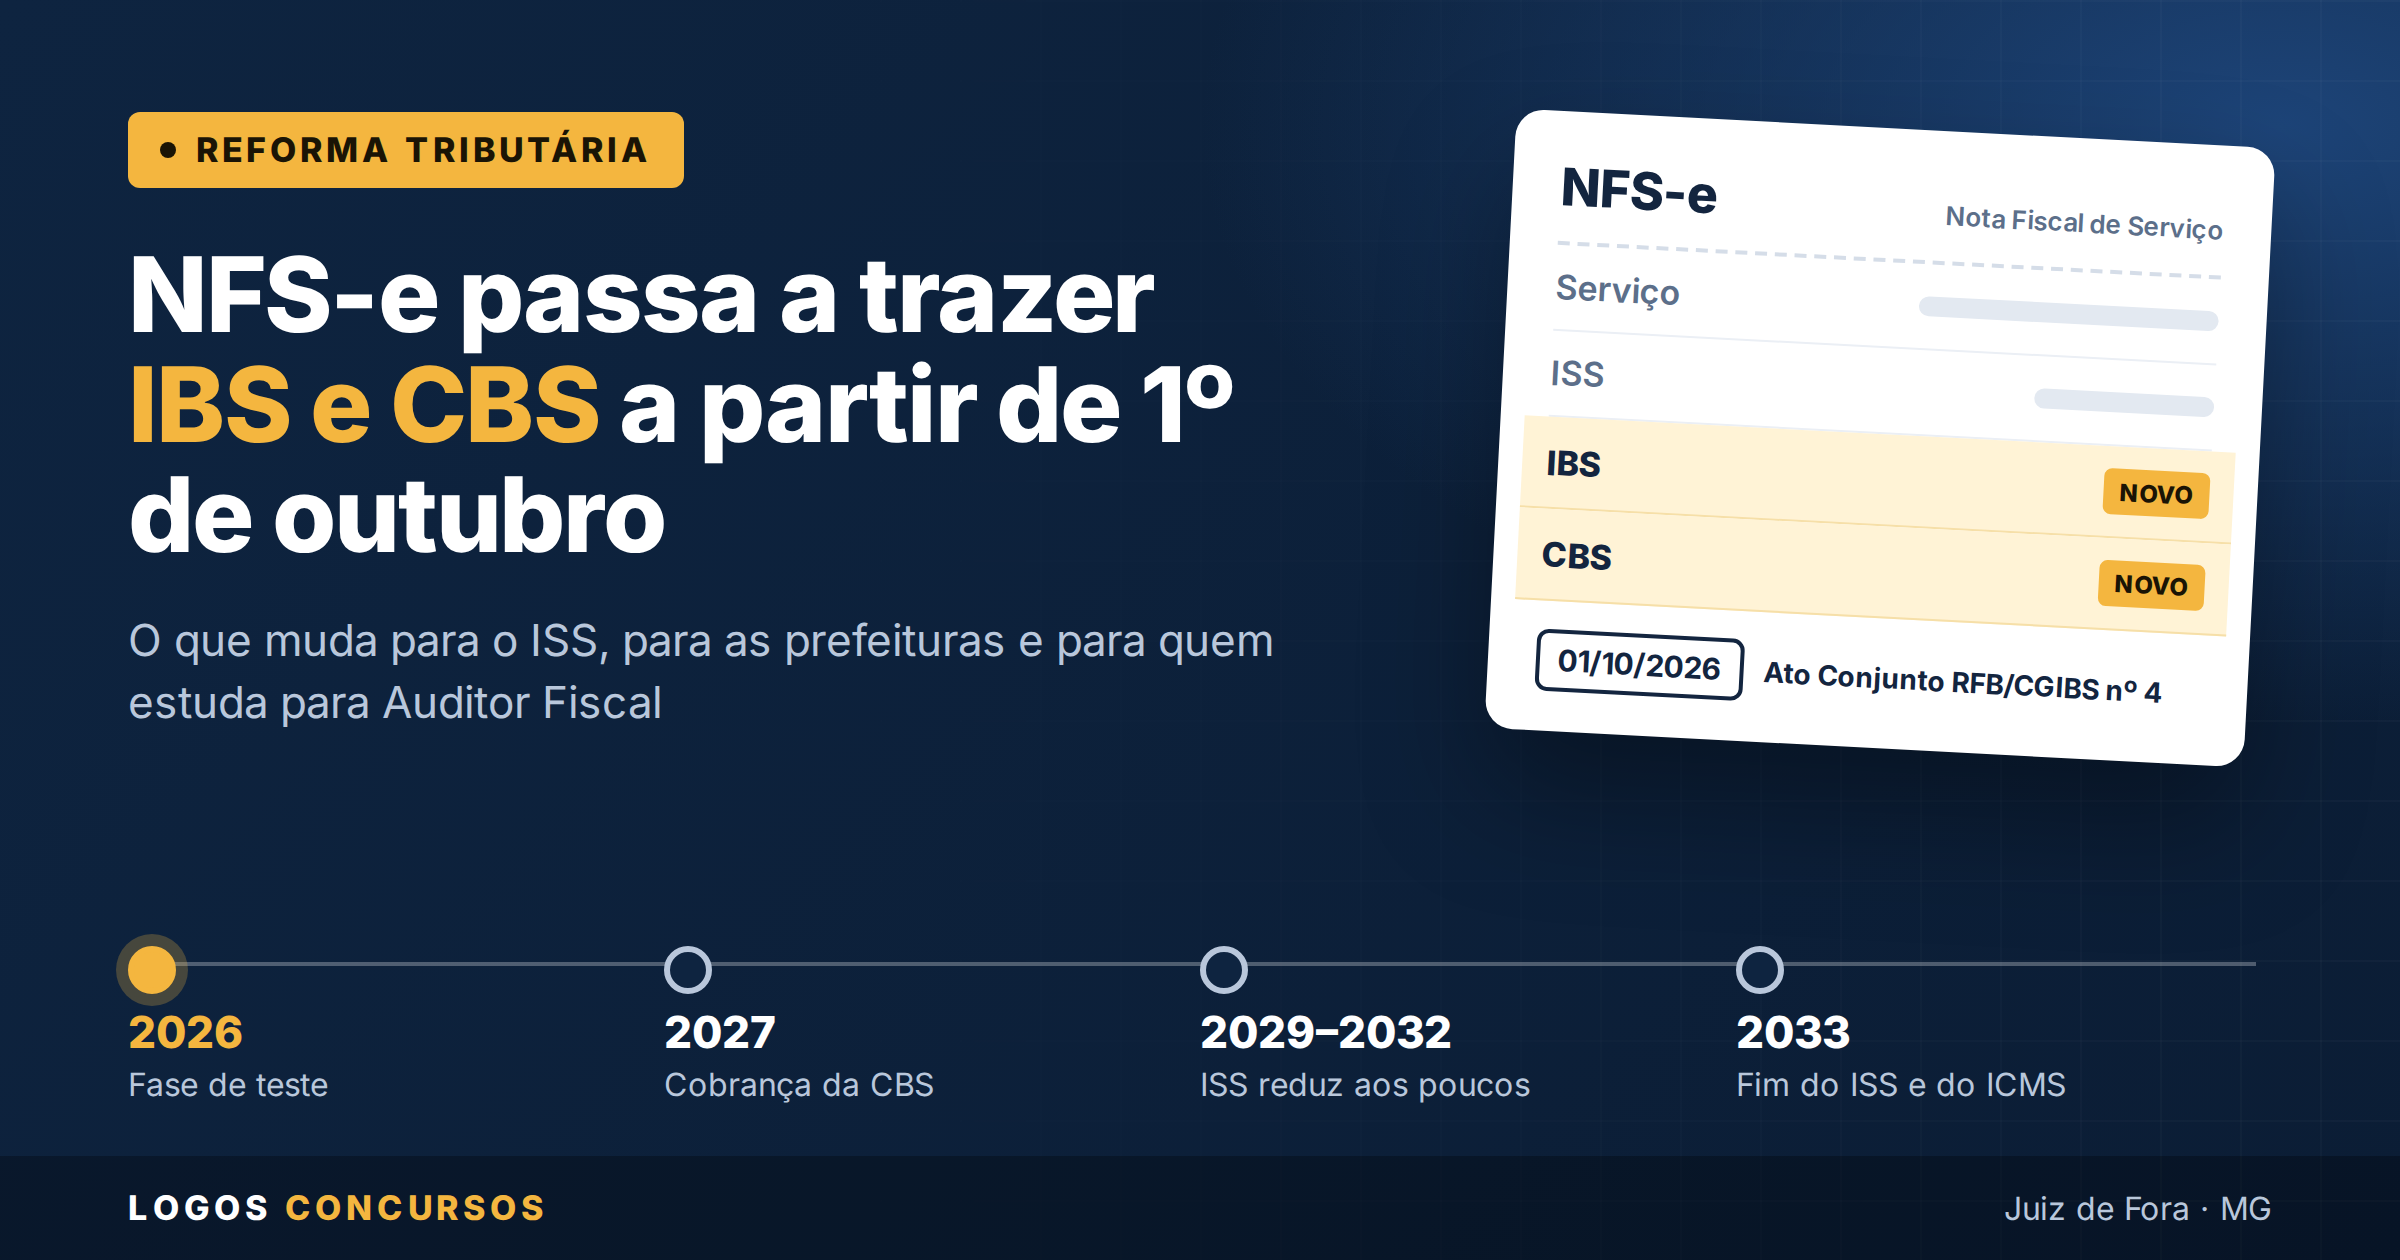
A reforma tributária do consumo chega nesta semana a um documento que todo prestador de serviço conhece: a Nota Fiscal de Serviços Eletrônica, a NFS-e. A partir de 1º de outubro de 2026, a maior parte dos serviços sujeitos ao ISS passa a ter de informar, na nota, os campos do IBS e da CBS, os dois tributos criados pela reforma.
A regra está no Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, assinado pelo secretário especial da Receita Federal e pelo presidente do Comitê Gestor do IBS. Parece um detalhe técnico, mas é um passo concreto na troca do ISS municipal pelo novo imposto.
Primeiro, o básico: o que são IBS e CBS
A Emenda Constitucional 132/2023 reorganizou a tributação sobre o consumo no Brasil. Cinco tributos vão sair de cena aos poucos, e dois novos entram no lugar:
- CBS (Contribuição sobre Bens e Serviços), federal, substitui PIS, Cofins e, em boa parte, o IPI.
- IBS (Imposto sobre Bens e Serviços), de estados e municípios, substitui o ICMS (estadual) e o ISS (municipal).
Os dois foram instituídos pela Lei Complementar 214/2025. Já a Lei Complementar 227/2026, sancionada em 13 de janeiro, criou o Comitê Gestor do IBS, órgão nacional com representantes de estados e municípios. Segundo a Agência Senado, ele vai editar o regulamento único do imposto, coordenar a arrecadação, julgar processos administrativos e distribuir automaticamente o dinheiro entre os entes.
O que muda na nota fiscal a partir de 1º de outubro
Em 2026 a reforma está em fase de teste. As alíquotas simbólicas são de 0,9% de CBS e 0,1% de IBS. Segundo a Agência Brasil, esse valor não aumenta a carga: ele é compensado com o que a empresa já paga de PIS e Cofins. O objetivo é testar os sistemas antes da cobrança de verdade.
Para que o teste funcione, as notas fiscais precisam trazer as informações dos novos tributos. O Ato Conjunto nº 4 escalonou essa obrigatoriedade:
| Data | Quem passa a informar IBS e CBS |
|---|---|
| 3/8/2026 | NF-e, NFC-e, CT-e e outros documentos, além da NFS-e Via |
| 1/10/2026 | NFS-e da maior parte dos serviços da lista da LC 116/2003 (ISS) |
| 1/12/2026 | NFS-e de plataformas digitais, bens imateriais, taxas condominiais, locações e alguns subitens específicos |
| 1/1/2027 | Empresas do Simples Nacional |
O próprio ato avisa que as datas de publicação dos leiautes técnicos são uma expectativa e podem ter ajustes pontuais.
Por que isso importa para as prefeituras
A NFS-e é o principal instrumento de controle do ISS nas cidades. Quando ela passa a registrar também o IBS, a base de dados que hoje só serve à prefeitura começa a alimentar um sistema nacional. É o início prático da integração entre o fisco municipal, o Comitê Gestor e a Receita Federal.
O calendário até o fim do ISS
O ISS não acaba de uma vez. O cronograma está na própria EC 132 (artigos 128 e 129 do ADCT):
- 2026: fase de teste, sem cobrança efetiva dos novos tributos.
- 2027: começa a cobrança da CBS.
- 2029 a 2032: o ISS e o ICMS são reduzidos aos poucos, para 90%, 80%, 70% e 60% das alíquotas atuais, enquanto o IBS cresce.
- 2033: extinção total do ISS e do ICMS, segundo a Agência Câmara.
Ou seja: por pelo menos seis anos, ISS e IBS vão conviver. As prefeituras continuam cobrando e fiscalizando o ISS até 2032, ao mesmo tempo em que passam a atuar no IBS.


